paralumi in vetro o acrilico nel mercato italiano dinamiche della domanda preferenze regionali e implicazioni strategiche per il 2026
Sintesi Esecutiva
Sezione 1: Panoramica del mercato italiano e segmentazione
1.1 Scala del mercato e traiettorie di crescita
| Segmento di mercato | Valore 2024 ($) | Valore 2026E ($) | CAGR | Quota vetro (Valore) | Quota acrilico (Valore) |
|---|---|---|---|---|---|
| Apparecchi residenziali | 8.2 | 9.1 | 5.3% | 42% | 35% |
| Commerciale/Architettonico | 6.8 | 7.6 | 5.7% | 48% | 28% |
| Settore alberghiero | 2.1 | 2.4 | 6.8% | 55% | 22% |
| Industriale/Esterno | 1.4 | 1.5 | 3.5% | 35% | 45% |
| Ricambio/Post-vendita | 1.9 | 2.1 | 5.1% | 25% | 52% |
| MERCATO ITALIANO TOTALE | 20.4 | 22.7 | 5.5% | 38% | 31% |
Fonte: Rapporti del settore dell'illuminazione del Ministero del Commercio italiano, dati AHRI, sondaggi proprietari dei produttori, 2024–2026.
1.2 Il paradosso valore-volume
Sezione 2: Variazioni della domanda regionale in tutta Italia
2.1 Analisi della segmentazione geografica
| Regione | Stati | Indice di preferenza per il vetro* | Indice di preferenza per l'acrilico* | Fattori chiave |
|---|---|---|---|---|
| Nord-est | LO, PI, TO, MA, RI, VE, NH, ME, PA | 145 | 78 | Conservazione storica, reddito elevato, sensibilità al design |
| Medio Atlantico | MD, DE, DC, VA, WV | 128 | 85 | Settore governativo/professionale, estetica tradizionale |
| Sud-est | FL, GA, SC, NC, TN, AL, MS, LA, AR | 95 | 118 | Umidità/preoccupazioni, sensibilità ai costi, preferenza contemporanea |
| Nord Italia | LO, MI, IN, IL, WI, MN, IA, MO, KS, NE, ND, SD | 105 | 110 | Mercato equilibrato, acquisti pratici, variazioni stagionali |
| Sud-ovest | TX, NM, AZ, OK | 88 | 125 | Esposizione a calore/UV, architettura moderna, sensibilità al prezzo |
| Italia Centrale | CO, UT, WY, MT, ID, NV | 118 | 92 | Stile di vita all'aperto, valori di sostenibilità, design moderno di montagna |
| Costa del Pacifico | CA, OR, WA, AK, HI | 135 | 72 | Leadership ambientale, innovazione nel design, reddito elevato |
| Italia/Sole | FL, AZ, SoCal, NV | 82 | 130 | Normativa uragani, degrado da UV, frequenza di sostituzione |
2.2 Approfondimento: Regioni con alta preferenza per il vetro
| Caratteristica del Mercato | Vantaggio del Vetro | Sfida dell'Acrilico |
|---|---|---|
| Profilo del Consumatore | Benestante, istruito, ecoconsapevole | Percepito come usa e getta, derivato dal petrolio |
| Stile Architettonico | Moderno di metà secolo, scandinavo, minimalismo giapponese | In contrasto con le palette di materiali organici |
| Ambiente Normativo | Codici edilizi più severi, requisiti energetici del Titolo 24 | Contributo LEED limitato |
| Canale Retail | Centri di design, showroom boutique, vendita diretta al consumatore | Commerciiualizzato nei negozi di grandi superfici |
| Città Chiave | Milano, Roma, Torino, Firenze | — |
Specifiche: Paralumi in vetro al 100% (soffiate a mano, contenuto riciclato)
Motivazione d'acquisto:
“I nostri acquirenti si aspettano autenticità nei materiali. Paralumi in acrilico in un condominio da 2,5 milioni segnalerebbero un risparmio sui costi. Abbiamo scelto vetro riciclato di provenienza artigianale: gli acquirenti pagano un prezzo premium, ma il valore di rivendita giustifica l'investimento.” — Maria Chen, Direttore dello Sviluppo, Sage Builders
Nord-est (Indice del Vetro: 145)
| Caratteristica del Mercato | Vantaggio del Vetro | Sfida dell'Acrilico |
|---|---|---|
| Contesto Storico | Parco immobiliare al 40% precedente al 1940, incentivi per la conservazione | Non autentico per un restauro d'epoca |
| Identità Culturale | Patrimonio artigianale, pregio “Made in Italy” | Percezione di prodotto importato e di massa |
| Psicologia Stagionale | Inverni lunghi, desiderio di calore e permanenza | Estetica fredda e temporanea |
| Canale Retail | Antiquari, specialisti del restauro, aziende di progettazione e costruzione | Limitato alle linee stagionali della grande distribuzione |
Sezione 3: Analisi della Domanda Specifica per Applicazione
3.1 Segmento Residenziale: Selezione dei Materiali Stanza per Stanza
| Stanza/Spazio | Quota Vetro | Quota Acrilico | Fattori Decisionali |
|---|---|---|---|
| Soggiorno | 52% | 38% | Pezzo d'impatto, durata nel tempo, impressione sugli ospiti |
| Sala da Pranzo | 58% | 32% | Focus sull'intrattenimento, tradizione dei lampadari |
| Cucina | 35% | 55% | Funzionalità, grasso/pulizia, priorità dell'illuminazione di lavoro |
| Camera da Letto | 45% | 45% | Divisione equa: vetro per la principale, acrilico per ospiti/bambini |
| Bagno | 28% | 62% | Norme di sicurezza, umidità, sostituzione guidata dai costi |
| Ufficio Domestico | 42% | 48% | Estetica per le videochiamate, controllo dell'abbagliamento |
| Living Esterno | 22% | 68% | Esposizione agli agenti atmosferici, UV, economia delle sostituzioni |
3.2 Segmento Commerciale: Autorità di Specificazione
| Tipo di Edificio | Quota Vetro | Quota Acrilico | Influenza dei prescrittori |
|---|---|---|---|
| Uffici di Classe A | 62% | 28% | Architetti, lighting designer, standard aziendali |
| Hotel Boutique | 68% | 22% | Interior designer, standard del marchio, esperienza degli ospiti |
| Ristorazione di lusso | 72% | 18% | Visione dello chef/proprietario, fotogenia per Instagram, atmosfera |
| Fast Casual | 25% | 65% | Standard di franchising, controllo dei costi, durata |
| Sanità | 45% | 45% | Controllo delle infezioni, manutenzione, costi del ciclo di vita |
| Istruzione (Scuole dell'obbligo) | 18% | 72% | Vincoli di budget, vandalismo, normative di sicurezza |
| Istruzione superiore | 38% | 52% | Misto: vetro per gli spazi dei donatori, acrilico per gli alloggi |
| Retail (Lusso) | 65% | 25% | Allineamento del marchio, qualità dell'esposizione dei prodotti |
| Retail (Grande distribuzione) | 15% | 78% | Minimizzazione dei costi, rinnovamento stagionale |
3.3 Il decisore nell'ospitalità: l'economia dell'esperienza
| Fattore | Impatto del vetro | Impatto dell'acrilico |
|---|---|---|
| Punteggio di soddisfazione degli ospiti | +0,4 punti (scala a 5 punti) | Valore di riferimento |
| Valore Instagram/social media | €12.000–45.000 di marketing equivalente per installazione | Minimale |
| Tasso di menzione nelle recensioni | Il 18% delle recensioni positive menziona “bellissima illuminazione” | 3% |
| Influenza sul RevPAR | Giustificazione del prezzo premium di €8–15 | Nessuno |
| Ciclo di sostituzione | 10–15 anni | 5–8 anni |
| Costo totale di proprietà (15 anni) | €180/paralume | €240/paralume (3 sostituzioni) |
Investimento paralume in vetro: 18.000 € iniziali
Investimento paralume in acrilico: 12.000 € iniziali
TCO vetro (15 anni): 27.000 € (1 sostituzione)
TCO acrilico (15 anni): 36.000 € (3 sostituzioni)
Vantaggio netto del vetro: 9.000 € + valore di marketing + premio di soddisfazione degli ospiti
Sezione 4: Psicologia del consumatore e driver d'acquisto
4.1 L'acquirente italiano di vetro: Profilo psicografico
| Attributo | Consumatore che preferisce il vetro | Consumatore che preferisce l'acrilico |
|---|---|---|
| Demografia per età | 35–55 (Generazione X, Millennials più anziani) | 25–40 (Millennials più giovani, Generazione Z) |
| Reddito | Famiglia >100.000 € | Famiglia 40.000–80.000 € |
| Condizione abitativa | Proprietario di casa, quartiere consolidato | Affittuario, acquirente alla prima casa, urbano |
| Canale d'acquisto | Illuminazione speciale, centri di design, artigiano diretto | Amazon, IKEA, Target, Home Depot |
| Cronologia delle decisioni | 2–4 settimane di ricerca, confronto | Impulsivo, in giornata, basato sulla comodità |
| Valori chiave | Autenticità, longevità, sostenibilità, artigianalità | Convenienza, tendenza, sostituibilità, basso rischio |
| Comportamento sui social media | Pinterest, Houzz, blog di design | Moda veloce TikTok, Instagram |
| Politico/Culturale | Progressista, attenzione ambientale | Pragmatico, focalizzato sull'economia |
4.2 L“”Effetto IKEA“ vs. ”Effetto Patrimonio”
| Paradigma | Dominanza dell'acrilico | Dominanza del vetro |
|---|---|---|
| Effetto IKEA | Usa e getta, esperimento, aggiornamento frequente | — |
| Frequenza di acquisto | Ogni 2–3 anni | Ogni 10–15 anni |
| Legame emotivo | Basso | Alto (potenziale da cimelio) |
| Senso di colpa per la sostenibilità | Presente ma soppresso dal prezzo | Assolto dalla scelta del materiale |
| Fedeltà alla marca | Bassa (passaggio guidato dal prezzo) | Alta (rapporto con l'artigianato) |
Sezione 5: Influences normative e dei codici
5.1 Codici di sicurezza: Il decisore nascosto
| Requisito normativo | Vantaggio del Vetro | Vantaggio dell'acrilico |
|---|---|---|
| UL 1598 (Sicurezza degli apparecchi di illuminazione) | Vetro temperato obbligatorio per soffitto; conformità naturale | Richiede test aggiuntivi per la deformazione termica |
| California Title 24 (Energia) | L'alta trasmittanza supporta l'efficienza dei LED | Un peso inferiore riduce le emissioni di carbonio legate alla spedizione (minore) |
| Legge Locale 97 di New York (Carbonio) | Vetro riciclabile, supporta gli obiettivi di riduzione del carbonio degli edifici | Origine petrolchimica penalizzata nel punteggio |
| Codici di conservazione storica | Spesso obbligatori per l'accuratezza d'epoca | Vietato nei distretti storici |
| Sismico (California, Pacifico nord-occidentale) | Frammentazione del vetro temperato controllata | Un peso inferiore riduce il carico sismico |
| Uragano (Florida, Costa del Golfo) | Richiesto vetro stratificato resistente agli impatti | Spesso vietato per infissi esterni |
5.2 Normativa sulla sostenibilità: la tendenza emergente
| Normativa | Data di entrata in vigore | Impatto del vetro | Impatto dell'acrilico |
|---|---|---|---|
| California SB 54 (Inquinamento da plastica) | 2032 | Neutro/positivo | Tariffe di responsabilità estesa del produttore |
| Legge sulla riduzione degli imballaggi di New York | 2027 | Positivo (riciclabile) | Negativo (riciclaggio limitato) |
| Iniziativa Federal Buy Clean | In corso | Positivo (opzioni a basso carbonio incorporato) | Negativo (petrochimico) |
| LEED v5 (Anticipato) | 2026–2027 | Forte contributo ai crediti MR | Contributo limitato |
| Reporting dei gas serra dell'EPA | Espanso nel 2026 | Vantaggio della catena di approvvigionamento | Rischio di responsabilità Scope 3 |
Sezione 6: Analisi dei canali di distribuzione
6.1 Quota di canale per materiale
| Canale | Quota Vetro | Quota Acrilico | Caratteristiche del canale |
|---|---|---|---|
| E-commerce (Diretto) | 45% | 55% | Vetro: piattaforme artigianali (Etsy, 1stDibs); Acrilico: Amazon, Wayfair |
| E-commerce (Vendita al dettaglio) | 25% | 75% | Vetro: SKU limitato; Acrilico: volume guidato da algoritmi |
| Specializzati Negozi Fisici | 65% | 35% | Vetro: valutazione di tatto, peso e qualità ottica |
| Grande Distribuzione Specializzata (Home Depot/Lowe’s) | 15% | 85% | Acrilico: orientato al prezzo, cambi stagionali |
| Showroom di Design/Settore | 78% | 22% | Vetro: grado di specifica, vendita basata sulle relazioni |
| Contract/Commerciale | 58% | 42% | Vetro: specificato dall'architetto; Acrilico: alternative ottimizzate nei costi |
6.2 Il Paradosso di Amazon
| Metrica | Vetro su Amazon | Acrilico su Amazon |
|---|---|---|
| Numero di SKU | 1,200 | 8,500 |
| Valutazione Media | 4,2 stelle | 4,0 stelle |
| Tasso di Reso | 12% (problemi di fragilità, imballaggio) | 8% |
| Parole Chiave delle Recensioni | “Bello,” “pesante,” “vero vetro,” “imballaggio” | “Leggero,” “economico,” “abbastanza buono,” “plastica” |
| Sensibilità al prezzo | Alta (resi gratuiti fondamentali) | Moderato |
| Bias dell'algoritmo di ricerca | Svantaggio di volume | Vantaggio di volume |
Sezione 7: Scenario competitivo e posizionamento dei produttori
7.1 Quota di mercato italiana per tipo di produttore
| Categoria di produttore | Focus sul vetro | Focus sull'acrilico | Attori rappresentativi |
|---|---|---|---|
| Studi artigianali locali | 95% | 5% | Soffiatori di vetro di nicchia (Milano, Venezia, Empoli) |
| Produttori commerciali locali | 60% | 40% | Holophane, Focal Point, Lithonia (Acuity) |
| Fornitori messicani/di prossimità | 45% | 55% | Tecnolite, Ilumileds |
| Specialisti dell'esportazione cinese | 35% | 65% | Yancheng Jingxin, Yankon, NVC |
| Importazioni di alta qualità europea | 85% | 15% | Artigiani di Murano, Fabbian, Artemide |
7.2 La transizione dell'approvvigionamento verso la strategia “Cina Più Uno”
| Tendenza | Impatto sul vetro | Impatto sull'acrilico |
|---|---|---|
| Diversificazione dei dazi | Il Vietnam e l'India emergono per il vetro soffiato a mano | Il Messico accelera per lo stampaggio ad iniezione |
| Nearshoring | Limitata (abilità artigianale concentrata in Asia) | Forte (espansione della capacità in Messico) |
| Percezione della qualità | “Lo stigma del ”Made in China" persiste nel settore di fascia alta | Neutrale/accettato nel mercato di massa |
| La nostra strategia | B2B white-label, collaborazione di design, trasparenza | Volumi a prezzi competitivi, documentazione di conformità |
Sezione 8: Proiezioni Future e Scenari Strategici
8.1 Previsione della Domanda: 2026–2030
| Scenario | Probabilità | Quota del Vetro 2030 | Quota dell'Acrilico 2030 | Fattori Trainanti |
|---|---|---|---|---|
| Accelerazione della Sostenibilità | 35% | 48% | 25% | Normativa, preferenza dei consumatori, investimenti ESG |
| Continuazione dello Status Quo | 40% | 40% | 35% | Evoluzione graduale, persistenza della sensibilità al prezzo |
| Contrazione Economica | 20% | 32% | 42% | Ripiegamento su prodotti economici, ritardo nella sostituzione, attenzione ai costi |
| Disruptions nell'Innovazione dei Materiali | 5% | 30% | 30% | Bio-acrilico, ceramiche avanzate, nuovi polimeri |
8.2 Raccomandazioni Strategiche per Posizione di Mercato
| Posizione del Produttore | Strategia Raccomandata | Priorità di Investimento |
|---|---|---|
| Specialista in Vetro Premium | Consolidare la presenza sulla Costa Ovest/Nord-Est; focus sull'ospitalità; certificazione di sostenibilità | Cradle to Cradle, attribuzione artigianale, visualizzazione in AR |
| Produttore di vetro in grande volume | Automatizzare il vetro pressato per il mercato medio; competere sul terreno dei costi dell'acrilico puntando sulla durata del vetro | Pressatura a CNC, riciclo del rottame di vetro, ottimizzazione della logistica |
| Leader dell'acrilico | Difendere il mercato di massa; sviluppare un “acrilico premium” con contenuto riciclato; esplorare l'ibrido vetro-acrilico | Tecnologia rPMMA, stampaggio a coiniezione, dichiarazioni di sostenibilità |
| Produttore ibrido | Segmentazione del portafoglio: vetro per fascia alta/profitto, acrilico per volume/copertura di mercato | Architettura di marca, gestione dei canali, differenziazione del design |
Conclusione: L'imperativo della coesistenza
| Realtà di mercato | Il vetro vince | L'acrilico vince |
|---|---|---|
| Proposta di valore | Autenticità, longevità, sostenibilità, esperienza | Accessibilità economica, praticità, tendenza, basso rischio |
| Geografia | Grandi città, centri storici, aree di pregio | Periferie, zone residenziali, nuove costruzioni |
| Applicazione | Ospitalità, residenziale di lusso, commerciale storico | Affitto, alloggi per studenti, fast casual, stagionale |
| Canale | Specialità, design, diretto, contract | GDO, e-commerce, grandi superfici |
| Psicologia dell'acquirente | Investimento, identità, cimelio | Esperimento, rinnovamento, usa e getta |
Per i produttori, l'imperativo strategico non è la conversione dei materiali bensì l'ottimizzazione del portafoglio—garantendo che le capacità del vetro catturino il massimo valore premium mentre le offerte in acrilico (o ibride) difendono le posizioni di volume. La dinamica del vetro con quota di valore al 38% / quota di volume al 22% non rappresenta una debolezza bensì una segmentazione di mercato redditizia che i produttori intelligenti sfruttano attraverso il posizionamento e non il prezzo.
Domande frequenti
Yancheng Jingxin Glassware Co., Ltd. è un produttore professionale di vetro fondata nel 1999. Gestiamo una nostra base produttiva e un’area uffici di oltre 4.500 m² (circa 48.430 piedi quadrati), integrando progettazione, produzione, controllo qualità e servizi di esportazione.
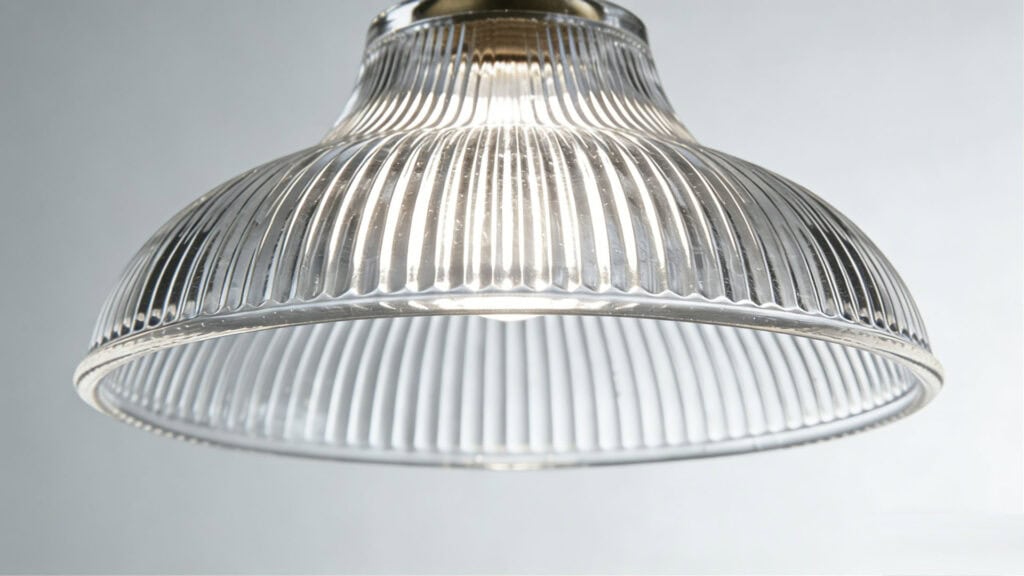
Produciamo una vasta gamma di paralumi in vetro personalizzati inclusi paralumi in vetro soffiato, paralumi in vetro pressato a macchina, paralumi in vetro borosilicato, paralumi in vetro centrifugato ecc. Le nostre capacità coprono la produzione OEM e ODM per varie applicazioni e industrie.
Sì, offriamo servizi completi di personalizzazione OEM e ODM inclusi:
- Progettazione e ingegnerizzazione personalizzata del prodotto
- Sviluppo interno di stampi
- Stampa del logo e branding
- Trattamenti superficiali e finiture
- Soluzioni di imballaggio personalizzate
Sì, il nostro team di progettazione può sviluppare articoli in vetro personalizzati partendo dal tuo concept. Forniamo servizi di design professionale basati sulle tue idee, campioni di riferimento o requisiti funzionali—non sono necessari disegni tecnici per iniziare.
Il nostro processo garantisce la qualità prima della produzione di massa
Conferma del design con il cliente
Sviluppo interno degli stampi presso la nostra struttura
Produzione di campioni per l'approvazione
Test e feedback del cliente
Produzione di massa solo dopo l'approvazione finale del campione
Offriamo imballaggi personalizzati completi per spedizioni internazionali sicure:
- Materiali protettivi per l’imballaggio interno
- Cartoni in cartone ondulato di qualità export
- Scatole colorate personalizzate e confezioni per la vendita al dettaglio
- Stampa di etichette e branding
- Imballaggi progettati secondo gli standard internazionali di spedizione
- Ispezione in ogni fase della produzione
- Procedure scientifiche di controllo qualità
- Ispezione pre-spedizione di ogni lotto
- Conformità agli standard internazionali di esportazione
- Sistemi di gestione della qualità certificati
Operiamo più linee di produzione con personale esperto, consentendo una produzione di massa stabile per ordini di tutte le dimensioni. Il nostro stabilimento garantisce qualità costante e consegne puntuali e affidabili sia per piccoli lotti che per ordini di grande volume.
I tempi di consegna variano in base alla complessità e alla quantità:
- Catalogo/personalizzazione luce: 25–30 giorni per ordini fino a 1.000 pezzi
- Ordini da 1.000 a 5.000 pezzi: 35–45 giorni
- OEM completamente personalizzato con nuovi stampi: 45–65 giorni; il tempo finale viene confermato dal progetto
Esportiamo in oltre 120 paesi e regioni in tutto il mondo, inclusi:
- Italia
- Europa (Italia, Germania, Francia, ecc.)
- Mercati Asia-Pacifico
- Medio Oriente
- Africa
- Oceania (Australia, Nuova Zelanda)
Manteniamo una rete di distribuzione globale completa.